Régularisation
Régularisation des cotisations : pourquoi la deuxième année surprend les kinés
Par l'équipe PilotKinéPublié le Mis à jour le 9 min de lecture
Vérifié le 31 octobre 2026 auprès des sources officielles.
Mis à jour le 31 octobre 2026 · Prochaine vérification prévue le 15 janvier 2027. Les règles évoluent : contrôle toujours la source officielle avant d'envoyer un dossier.
« Ma première année s'est bien passée, et l'Urssaf m'a demandé une somme énorme au printemps suivant. » C'est la phrase la plus fréquente chez les kinés qui démarrent. Ce n'est ni une erreur ni une pénalité : c'est la régularisation. Elle se comprend en deux temps, et elle s'anticipe.
Le point à retenir
Tu paies d'abord des cotisations provisionnelles, calculées sur un revenu passé ou forfaitaire. Le calcul définitif arrive après ta déclaration de revenus, l'année suivante : si ton activité a progressé, la différence tombe en même temps que des provisionnelles revues à la hausse.
Le mécanisme en trois mouvements
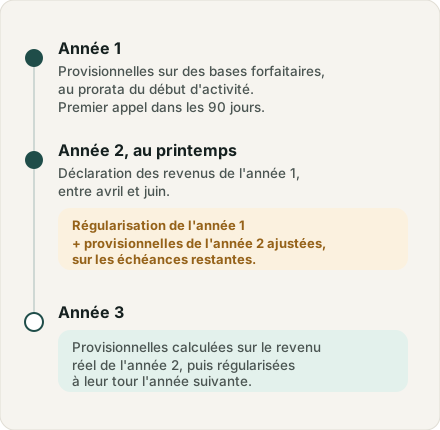
Entre avril et juin, tu déclares tes revenus de l'année écoulée sur impots.gouv.fr. Dès la validation, l'administration fiscale les transmet à l'Urssaf, qui fait trois choses à la fois. Pour la déclaration des revenus 2025, faite en 2026, l'Urssaf :
- régularise tes cotisations définitives 2025 : la différence entre ce qui était dû sur ton revenu réel et ce que tu as déjà versé ;
- ajuste tes cotisations provisionnelles 2026, désormais calculées sur tes revenus 2025 ;
- estime le montant de tes premières échéances 2027.
Tu reçois un nouvel échéancier dans ton espace en ligne. Si la régularisation est débitrice, le complément est réparti sur les échéances restantes de l'année : dans l'exemple publié par l'Urssaf, une déclaration faite mi-avril 2026 donne un complément payé en 8 mensualités, de mai à décembre.
La CARPIMKO suit la même logique pour la retraite de base : en 2026, la cotisation provisionnelle de l'année et la régularisation de 2025 sont calculées à partir de mai, selon la date à laquelle ta déclaration est transmise. Les revenus déclarés lui arrivent automatiquement.
Pourquoi c'est la deuxième année qui surprend
Le forfait, et ce qu'il vaut
Pendant les deux premières années, ton revenu professionnel n'est pas encore connu : ni toi, ni l'Urssaf, ni la CARPIMKO ne peuvent appliquer un taux à un revenu réel. Le code de la sécurité sociale pose donc un revenu théorique. L'article R131-2-1 prévoit que « les cotisations provisionnelles dues au titre des deux premières années civiles d'activité […] sont calculées sur un revenu forfaitaire égal à un pourcentage de la valeur annuelle du plafond de la sécurité sociale », et l'article D131-1 fixe ce pourcentage à 19 %. Pour un plafond annuel de 48 060 € en 2026, la base forfaitaire annuelle vaut donc 9 131 €, proratisée si tu démarres en cours d'année. Le premier appel n'arrive que dans les 90 jours qui suivent le début d'activité, et si tu démarres après le 5 août, les cotisations de l'année se paient l'année suivante.
Deux mots de ce texte comptent pour toi.
« Années civiles », pas douze mois glissants. Si tu t'installes le 3 novembre 2026, ta première année d'activité s'arrête le 31 décembre 2026, pas le 2 novembre 2027. Et comme le forfait couvre deux années civiles, tes appels de 2027 restent forfaitaires tant que ton revenu 2026 n'est pas remonté.
« Provisionnelles », parce que le même code prévoit la suite : quand les éléments sont « définitivement connus pour l'année au titre de laquelle elles sont dues, les cotisations font l'objet d'une régularisation » (article L131-6-2).
Un dernier point, souvent mal compris : changer de cabinet ne rouvre pas une première année. L'article R131-3 écarte explicitement du « début d'activité » la modification des conditions d'exercice et le changement de lieu d'exercice.
Deux choses tombent en même temps
Cette base est souvent plus basse que le revenu d'un kiné qui travaille à plein temps. Résultat, au printemps de la deuxième année, deux choses tombent en même temps :
- le complément de l'année 1, puisque ton revenu réel dépasse la base forfaitaire ;
- des échéances de l'année 2 revues à la hausse, recalculées sur ce même revenu.
Comment l'anticiper
Déclarer une estimation de revenus
L'Urssaf permet, dès la première année en métropole (à partir de la troisième dans les DOM), de lui transmettre une estimation de ton revenu de l'année. Elle recalcule tes provisionnelles et t'envoie un nouvel échéancier ; le calcul définitif se fera, comme toujours, après ta déclaration. Elle précise qu'en cas d'écart entre le revenu estimé et le revenu réel, aucune pénalité n'est appliquée. La démarche se fait dans ton espace en ligne.
La CARPIMKO propose le même service en ligne, depuis ton Espace Personnel : un revenu estimé déclaré avant le 10 du mois modifie l'échéance du mois suivant. Mais elle avertit : si ton revenu définitif dépasse l'estimation de plus d'un tiers, des majorations s'appliquent. N'estime donc pas bas pour payer moins.
Mettre de côté sur ton revenu réel, pas sur tes appels
C'est le réflexe qui protège vraiment : chaque mois, mettre de côté ce que ton activité doit réellement, même si les appels provisoires sont plus bas. Le jour où la régularisation arrive, l'argent est déjà là. Pour la méthode et les ordres de grandeur, voir Combien mettre de côté. Pour chiffrer l'écart sur ton propre revenu, sans inscription : le simulateur gratuit « Combien je peux me verser ? ».
Ce qu'il faut faire, année par année
- An 1
Provisionner sur le réel
Dès le premier encaissement, mets de côté une part de chaque recette. Si ton activité démarre fort, déclare une estimation de revenus à l'Urssaf.
- An 2
Déclarer tôt
Entre avril et juin, déclare tes revenus de l'année 1. Plus tôt tu déclares, plus tôt la régularisation et l'ajustement sont calculés, et plus le complément s'étale.
- An 2
Relire l'échéancier
Page 2 de l'échéancier Urssaf, colonne « Montant restant à payer » : c'est ce que tu dois jusqu'à décembre, régularisation comprise.
- An 3
Comparer chaque année
Ton revenu progresse encore ? La régularisation suivante sera débitrice elle aussi. Ton revenu baisse ? Elle peut devenir un remboursement.
Et si la régularisation est en ta faveur
Si ton revenu réel est plus bas que la base des provisionnelles, la régularisation est créditrice : l'échéancier Urssaf l'indique par la mention « Remboursement en votre faveur ». Pas besoin de démarche de ta part pour la recevoir.
Pour la liste des cotisations elles-mêmes, voir Ce que paie un kiné libéral à l'Urssaf et à la CARPIMKO. Ce guide décrit un mécanisme général : il ne remplace ni ton échéancier Urssaf, ni ton espace CARPIMKO, ni un expert-comptable.
Questions fréquentes
Qu'est-ce que la régularisation des cotisations Urssaf ?
C'est la différence entre tes cotisations définitives d'une année, calculées sur ton revenu réel une fois déclaré, et les cotisations provisionnelles déjà payées pour cette année. Elle est calculée après ta déclaration de revenus, entre avril et juin de l'année suivante.
Pourquoi la régularisation est-elle si forte la deuxième année ?
Pendant les deux premières années, l'Urssaf calcule tes cotisations provisionnelles sur des bases forfaitaires, faute de revenu connu. Si ton revenu réel les dépasse, la régularisation de la première année est débitrice, et tes provisionnelles de l'année en cours sont revues à la hausse en même temps.
Comment éviter une grosse régularisation ?
L'Urssaf permet de déclarer une estimation de revenus dès la première année (en métropole) pour recalculer tes provisionnelles, sans pénalité en cas d'écart. La CARPIMKO le permet aussi, mais applique des majorations si le revenu définitif dépasse l'estimation de plus d'un tiers. Et mettre de côté au fil des encaissements reste la meilleure protection.
Comment est payé un complément de régularisation ?
L'Urssaf le répartit sur les échéances restantes de l'année. Dans son exemple d'échéancier 2026, un complément est payé en 8 mensualités, de mai à décembre, pour une déclaration faite mi-avril.
Sources
- Légifrance — Code de la sécurité sociale, article R131-2-1 (revenu forfaitaire des deux premières années civiles) (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- Légifrance — Code de la sécurité sociale, article D131-1 (pourcentage du plafond fixé à 19 %) (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- Légifrance — Code de la sécurité sociale, article L131-6-2 (assiette forfaitaire, régularisation, revenu estimé) (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- Légifrance — Code de la sécurité sociale, article R131-3 (ce qui n'est pas assimilé à un début d'activité) (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- Service-public.fr — Plafond annuel de la sécurité sociale 2026 : 48 060 € (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- CARPIMKO — Cotisations selon mes revenus (retraite de base 2026, tranche 1 à 8,73 %) (site externe, nouvel onglet)Source officielle · consultée le 31 octobre 2026
- Urssaf — Praticien ou auxiliaire médical : vos premières démarches auprès de l'Urssaf (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
- Urssaf — Comprendre votre échéancier de paiement (praticien ou auxiliaire médical) (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
- Urssaf — Vous avez débuté votre activité en 2025 : mode d'emploi de votre échéancier (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
- Urssaf — Adapter vos cotisations à vos revenus (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
- Urssaf — Les cotisations de l'auxiliaire médical (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
- CARPIMKO — Mes cotisations s'adaptent à mes revenus (site externe, nouvel onglet)Source officielle · consultée le 27 octobre 2026
PilotKiné est un outil de pilotage financier pour les kinés libéraux. Il n'est ni un cabinet comptable, ni un avocat, ni une administration : ce guide informe, il ne remplace pas l'avis de l'organisme concerné ou d'un professionnel qui connaît ta situation.