Banque professionnelle
Compte pro ou compte dédié pour un kiné libéral ?
Par l'équipe PilotKinéPublié le Mis à jour le 8 min de lecture
Vérifié le 13 octobre 2026 auprès des sources officielles.
Mis à jour le 14 octobre 2026 · Prochaine vérification prévue le 13 avril 2027. Les règles évoluent : contrôle toujours la source officielle avant d'envoyer un dossier.
Un compte séparé pour l'activité et une offre bancaire vendue comme « compte professionnel » ne correspondent pas toujours à la même obligation. Commence par ta forme juridique et ta situation, pas par le nom commercial de l'offre.
Le point à retenir
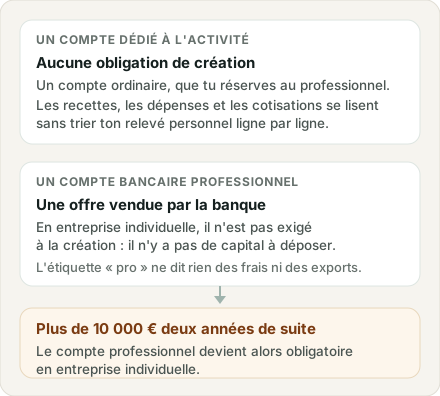
En entreprise individuelle, un compte bancaire professionnel n'est pas automatiquement obligatoire à la création. Vérifie néanmoins la règle applicable à ta situation.
Ce que dit la règle, par forme juridique
Entreprendre.Service-Public.fr fait dépendre l'obligation de la forme juridique :
| Forme | Compte bancaire professionnel |
|---|---|
| Société commerciale (SAS, SARL…) | Obligatoire pour la création : le capital social doit y être déposé. |
| SCI | Non concernée par l'obligation. |
| Entreprise individuelle, micro-entrepreneur ou non | Pas d'obligation à la création : il n'y a pas de capital social à déposer. |
Un kiné libéral en entreprise individuelle relève donc de la dernière ligne. Mais la même fiche ajoute une limite : l'ouverture d'un compte bancaire professionnel devient obligatoire si le chiffre d'affaires dépasse 10 000 € pendant 2 années consécutives.
Ce qui change selon ton mode d'exercice
La règle bancaire ne regarde pas ta façon d'exercer : elle regarde ta forme juridique et ton chiffre d'affaires. Ce qui change d'un mode à l'autre, c'est ce qui passe sur le compte, donc ce que tu auras à relire chaque mois.
| Mode d'exercice | Ce qui arrive sur le compte | Ce qui en sort |
|---|---|---|
| Remplaçant | Les rétrocessions d'honoraires que te verse le kiné remplacé | Peu de charges de cabinet : l'écart entre tes recettes et ton résultat reste faible |
| Collaborateur ou assistant | Tes honoraires, encaissés en ton nom | La redevance versée au titulaire, mois après mois |
| Titulaire | Les virements de l'Assurance Maladie et les paiements de tes patients | Loyer, charges du cabinet, matériel, logiciel |
Le remplaçant a souvent un seul compte et peu de lignes : c'est justement le cas où un compte dédié coûte le moins et sert le plus, puisque ses recettes professionnelles sont ces rétrocessions, et rien d'autre. Le collaborateur, lui, a deux flux de sens contraire avec la même personne — ses honoraires d'un côté, la redevance de l'autre — et les compenser ferait disparaître une recette et une charge d'un seul coup. Ce que chaque mode implique côté contrat est détaillé dans Remplacement, collaboration, installation.
Pourquoi séparer les flux malgré tout ?
- Retrouver rapidement les recettes et dépenses professionnelles.
- Provisionner les cotisations et l'impôt sans les confondre avec ton argent personnel.
- Simplifier les rapprochements et les échanges avec ton comptable.
- Voir ce que la trésorerie permet réellement de te verser.
Un compte dédié n'a pas besoin d'être une offre professionnelle : un compte courant ordinaire que tu réserves à ton activité remplit déjà ces quatre fonctions.
Ce que demande l'Assurance Maladie
Lors du dossier d'installation, l'Assurance Maladie indique qu'un RIB professionnel peut être fourni et qu'à défaut un RIB personnel est accepté. Cette possibilité ne tranche pas toutes les obligations bancaires liées à ta structure.
Si la banque refuse
Une banque est libre de choisir ses clients : elle peut refuser d'ouvrir un compte professionnel. Dans ce cas, selon Entreprendre.Service-Public.fr :
- elle doit fournir une attestation de refus dans un délai de 15 jours à compter de l'avis de réception ou du dépôt de ta demande ;
- l'attestation indique le motif du refus et la possibilité de s'adresser à la Banque de France pour faire valoir le droit au compte ;
- un silence de 15 jours après une demande d'ouverture vaut refus.
Comment choisir le compte
Compare les frais, la qualité des exports, les plafonds de virement, les moyens d'encaissement nécessaires et le support. L'étiquette « pro » n'est qu'un élément de l'offre.
Pose-toi surtout une question très concrète : est-ce que je peux télécharger mes opérations en CSV, tous les mois, sans difficulté ? C'est ce fichier qui alimentera ton suivi, ton prévisionnel et tes échanges avec ton comptable. Une banque dont l'export est pauvre ou introuvable te coûtera une heure par mois pendant des années.
Avant d'ouvrir le compte
0 sur 5
Tes coches restent dans ce navigateur : elles ne sont ni envoyées, ni rattachées à un compte.
Questions fréquentes
Un kiné en entreprise individuelle doit-il ouvrir un compte professionnel ?
Pas à la création : Entreprendre.Service-Public.fr indique que l'entreprise individuelle n'a pas cette obligation, faute de capital social à déposer. La même fiche ajoute que l'ouverture d'un compte bancaire professionnel devient obligatoire si le chiffre d'affaires dépasse 10 000 € pendant 2 années consécutives. Fais confirmer ta situation par ta banque ou ton comptable.
Un compte dédié, est-ce la même chose qu'un compte professionnel ?
Non, et la fiche de Service-Public distingue explicitement les deux : l'obligation d'ouvrir un compte bancaire n'est pas l'obligation d'ouvrir un compte bancaire professionnel. Un compte ordinaire réservé à ton activité est un compte dédié ; le « compte pro » est une offre commerciale de la banque.
Une banque peut-elle refuser d'ouvrir un compte professionnel ?
Oui, une banque est libre de choisir ses clients. En cas de refus, elle doit fournir une attestation de refus dans un délai de 15 jours, indiquant le motif et la possibilité de s'adresser à la Banque de France pour faire valoir le droit au compte. Un silence de 15 jours vaut refus.
Sources
- Entreprendre.Service-Public.fr — Refus d'ouverture d'un compte bancaire professionnel : droits et recours (site externe, nouvel onglet)Source officielle · consultée le 13 octobre 2026
- Assurance Maladie — Activité libérale et inscription (site externe, nouvel onglet)Source officielle · consultée le 13 octobre 2026
- Assurance Maladie — Remplacements (masseur-kinésithérapeute) (site externe, nouvel onglet)Source officielle · consultée le 14 octobre 2026
PilotKiné est un outil de pilotage financier pour les kinés libéraux. Il n'est ni un cabinet comptable, ni un avocat, ni une administration : ce guide informe, il ne remplace pas l'avis de l'organisme concerné ou d'un professionnel qui connaît ta situation.